تداول مع رايز. تداول بأسلوبك
- 2.00المراجعات
- 3.8
- المطوّر
- INGOT Group
- تاريخ الإصدار
- 17/02/2026
لقطات الشاشة
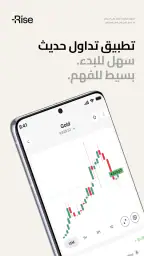
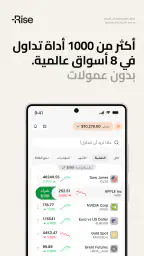
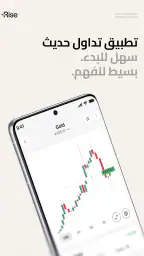
عندما جرّبت تداول مع رايز، تعاملت معه كتطبيق مالي يمكن فتحه بسرعة لمتابعة فرص التداول من الهاتف، لا كبديل كامل عن التعلم أو التخطيط الاستثماري. فكرته واضحة: جمع تداول عقود فروقات الذهب والأسهم وصناديق الاستثمار والعملات في مكان واحد، وهذا يجعله مناسبًا لمن يريد تقليل التنقل بين تطبيقات متعددة. لكن سهولة الوصول إلى الأسواق لا تعني أن القرارات أصبحت سهلة، وهنا تحديدًا تظهر قيمة استخدامه بانضباط، خصوصًا إذا كان الهاتف مشتركًا بين أفراد المنزل.
التطبيق من تطوير INGOT Group، وهو مجاني للتنزيل، ومصنّف ضمن تطبيقات الشؤون المالية. حصل على متوسط تقييم يبلغ 3.8 من 5، مع أكثر من مئة تقييم بقليل، بينما تجاوز عدد مرات تثبيته خمسين ألفًا. هذه الأرقام تعطي انطباعًا عن وجود قاعدة مستخدمين حقيقية، لكنها لا تكفي وحدها للحكم على ملاءمته لكل متداول. تجربتي معه جعلتني أراه أداة عملية للوصول والمتابعة، بشرط أن يعرف المستخدم مسبقًا ما الذي يريد فعله، وما المخاطر التي يقبلها.
كيف يبدو استخدامه داخل المنزل؟
السيناريو الأكثر واقعية بالنسبة لي هو هاتف منزلي يستخدمه أكثر من شخص: أحد أفراد الأسرة يريد متابعة الذهب، وآخر يفتح التطبيق لمراقبة سهم أو عملة، بينما قد يستخدمه شخص ثالث لمراجعة صندوق استثماري. في هذه الحالة، لا ينبغي اعتبار وجود التطبيق على الجهاز دليلًا على أن الحساب مشترك أو أن القرارات قابلة للتبادل. الحساب المالي يجب أن يبقى مرتبطًا بصاحبه، وأي عملية تداول ينبغي أن ينفذها الشخص المسؤول عنها بنفسه.
ميزة جمع الأدوات في تطبيق واحد تظهر هنا بوضوح. بدل فتح منصة للذهب وأخرى للأسهم وثالثة للعملات، يستطيع المستخدم الانتقال بين فئات مختلفة من الأصول من الواجهة نفسها. هذا لا يحل مشكلة اختيار الأصل المناسب، لكنه يقلل الاحتكاك اليومي، خصوصًا لمن يتابع أكثر من سوق ولا يريد الاحتفاظ بعدة تطبيقات متشابهة على الشاشة.
مع ذلك، أنصح بعدم ترك جلسة الحساب مفتوحة على هاتف مشترك. حتى لو كان أفراد المنزل موثوقين، فإن الضغط غير المقصود أو فتح شاشة التداول في الوقت الخطأ قد يسبب ارتباكًا. الأفضل أن يتعامل كل مستخدم مع حسابه وحده، وأن يغلق التطبيق بعد الانتهاء، وألا يترك الهاتف لشخص آخر أثناء وجود شاشة تنفيذ أو مراجعة أمر مفتوحة.
هذه ليست ملاحظة شكلية. تطبيقات التداول تختلف عن تطبيقات الأخبار المالية؛ فالمعلومة يمكن قراءتها ومناقشتها، أما الحساب فيتصل بأموال وقرارات فعلية. لذلك أرى أن أفضل استخدام منزلي هو أن يكون التطبيق شخصيًا حتى لو كان الجهاز مشتركًا، مع اتفاق واضح بين أفراد الأسرة على عدم لمس حساب شخص آخر أو اتخاذ قرار نيابة عنه.
ما الذي يقدمه في الاستخدام اليومي؟
أكثر ما أعجبني في الفكرة هو اتساع نطاق الأصول المتاحة من نقطة دخول واحدة. المستخدم الذي يبدأ بمتابعة الذهب قد ينتقل لاحقًا إلى الأسهم أو العملات أو صناديق الاستثمار دون تغيير التطبيق. هذا مفيد لمن يريد بناء قائمة متابعة متنوعة، لكنه قد يتحول إلى مصدر تشتيت إذا فتح المستخدم كل الفئات دفعة واحدة من دون خطة.
أنصح بتقسيم الاستخدام إلى جلسات قصيرة ذات هدف محدد. مثلًا، يمكن تخصيص وقت لمراجعة الذهب، ثم وقت آخر لمراقبة الأسهم، بدل التنقل العشوائي بين الرسوم والأسماء. هذه الطريقة تجعل التطبيق أداة لاتخاذ قرار منظم، لا شاشة مليئة بالحركة تدفع المستخدم إلى فتح صفقات لمجرد أن أصلًا ما يبدو نشطًا.
ومن الاستخدامات العملية أيضًا أن يراجع المستخدم محفظته أو قائمة اهتمامه قبل بدء يومه، ثم يدوّن سبب متابعة كل أصل. إذا كان السبب هو خبر مؤقت، فليكن ذلك واضحًا. وإذا كان السبب هو رغبة طويلة الأجل في متابعة صندوق استثماري، فلا ينبغي معاملته بالطريقة نفسها التي يعامل بها عقد فروقات قصير الأجل. الجمع بين هذه المنتجات داخل تطبيق واحد مريح، لكنه يتطلب من المستخدم أن يفرّق بينها ذهنيًا.
أهم نصيحة عملية: لا تجعل سهولة الانتقال بين الأسواق سببًا لزيادة عدد قراراتك. التطبيق يختصر الطريق إلى الأدوات، لكنه لا يحدد لك مقدار المخاطرة المقبول ولا يضمن أن الحركة السريعة فرصة مناسبة.
حدود الحساب عند استخدام هاتف مشترك
قبل تثبيت التطبيق على جهاز عائلي، سألت نفسي سؤالًا بسيطًا: من صاحب الحساب، ومن يحق له استخدامه؟ هذا السؤال أهم من شكل الواجهة. إذا كان الهاتف ينتقل بين أفراد الأسرة، فالأفضل أن يكون لكل شخص حسابه ووسيلة دخوله الخاصة، وألا تُحفظ بيانات الدخول في مكان يمكن لأي مستخدم الوصول إليه.
لا أتعامل مع تصنيف PEGI 3 على أنه توصية للأطفال باستخدام التطبيق. هذا التصنيف العمري لا يغيّر طبيعة المنتج المالية، ولا يجعل التداول نشاطًا عائليًا مناسبًا للصغار. وجود التطبيق على جهاز يستخدمه طفل يعني فقط أن على البالغ المسؤول أن يشرح بوضوح أن التطبيق ليس لعبة، وأن الأيقونة أو الشاشة لا تمنح الإذن بالفتح أو التفاعل.
في المنزل، قد يكون من المفيد فصل الاستخدامات بصريًا: حسابات العمل أو الدراسة في مساحة، والتطبيقات المالية في مساحة أخرى، مع قفل الجهاز وعدم مشاركة رمز الدخول. لا أعتبر ذلك إعدادًا خاصًا بالتطبيق، بل عادة أمان أساسية عندما يحتوي الهاتف على أدوات مرتبطة بالمال.
كما أن التنسيق بين الزوجين أو أفراد الأسرة ينبغي أن يركز على الميزانية، لا على تنفيذ الأوامر. يمكن مناقشة المبلغ الذي يستطيع الشخص تحمّل خسارته، أو تحديد وقت لمراجعة النتائج، لكن لا ينبغي أن يتحول النقاش إلى إعطاء شخص آخر صلاحية التداول من حسابه. هذا الفصل يحافظ على المسؤولية ويقلل الخلافات عندما لا تسير الصفقة كما كان متوقعًا.
التنظيم بين الذهب والأسهم والعملات
استخدام التطبيق يصبح أكثر وضوحًا عندما يضع المستخدم قواعد قبل فتحه. أنا أفضل البدء بثلاث قوائم ذهنية: أصول أتابعها للتعلم، أصول أدرسها قبل أي قرار، وأصول لا أريد لمسها حاليًا. هذا الأسلوب يمنع الخلط بين الفضول وبين نية التداول، وهو مهم لأن وجود الذهب والأسهم وصناديق الاستثمار والعملات معًا قد يوحي بأن كل الخيارات متشابهة.
عقود الفروقات تحتاج إلى انتباه خاص في طريقة التفكير. متابعة سعر الذهب عبر هذا النوع من المنتجات ليست مثل امتلاك الذهب فعليًا، ومراقبة سهم عبر عقد فروقات ليست مساوية لشراء السهم والاحتفاظ به. لذلك لا أستخدم التطبيق لشرح الفروق لطفل أو لمستخدم جديد عبر تجربة عشوائية؛ أبدأ أولًا بشرح معنى الأصل، وسبب تغير السعر، وما الذي يمكن أن يحدث عند اتخاذ قرار سريع.
أما صناديق الاستثمار، فقد تبدو للمستخدم الأقل نشاطًا خيارًا أكثر هدوءًا من مراقبة تغيرات لحظية، لكن ذلك لا يعني أنها خالية من المخاطر. المقارنة الصحيحة لا تكون بين أسماء المنتجات فقط، بل بين المدة التي يستطيع المستخدم الانتظار خلالها، ومدى تحمله للخسارة، وهدفه من المال. التطبيق يجمع هذه الأدوات، لكنه لا يلغي الحاجة إلى هذا التفكير.
من الطرق المفيدة التي اتبعتها أن أكتب قبل كل جلسة ثلاثة أشياء: الأصل الذي أراقبه، السبب، والشرط الذي يجعلني أتوقف عن المتابعة. إذا لم أستطع كتابة هذه النقاط بوضوح، أعتبر أن فتح الشاشة لن يضيف قيمة. هذه العادة تقلل القرارات الانفعالية أكثر من التنقل السريع بين الأقسام.
هل يناسب المبتدئ أم المتداول الأكثر خبرة؟
أراه مناسبًا للمبتدئ الذي يريد استكشاف فئات متعددة من الأسواق من تطبيق واحد، بشرط ألا يخلط بين سهولة الواجهة وسهولة التداول. المبتدئ سيستفيد من وجود نقطة دخول واحدة، لكنه يحتاج إلى تعلم المصطلحات وإدارة المخاطر قبل استخدام أموال حقيقية. من يبدأ مباشرة بمراقبة الحركة ثم ينفذ قرارًا سريعًا قد يجد أن التطبيق سهّل الفعل، لا أنه حسّن القرار.
أما المستخدم الأكثر خبرة، فقد يقدّر اختصار الوقت والقدرة على متابعة أكثر من نوع من الأصول. لكنه قد يفضل منصة أخرى إذا كان يحتاج إلى أدوات تحليل متقدمة جدًا، أو تخصيص واسع للشاشات، أو بيئة مصممة خصيصًا لاستراتيجية محددة. لا أرى أن رايز يجب أن يكون الخيار الوحيد لكل محترف؛ قيمته الأكبر في الجمع والمرونة، لا في افتراض أن كل متداول يحتاج المستوى نفسه من التفاصيل.
الشخص الذي يبحث عن ادخار بسيط طويل الأجل قد لا يجد التداول عبر الهاتف مناسبًا لطبيعته أصلًا. إذا كان هدفه وضع مبلغ دوري ونسيانه لفترة طويلة، فقد تكون خدمة ادخار أو استثمار أبسط أكثر راحة، بحسب احتياجاته والخيارات المتاحة له. كذلك من لا يستطيع تحمل الخسارة أو يتوتر من تغيرات الأسعار اليومية ينبغي أن يتأنى قبل استخدام تطبيق يضع الأسواق أمامه باستمرار.
في المقابل، من يريد مراقبة الذهب والأسهم والعملات من مكان واحد قد يجد تجربة أكثر مباشرة من توزيع اهتمامه على منصات منفصلة. المقارنة مع البدائل المعتادة ليست أن هذا التطبيق أفضل دائمًا، بل أن مزية الدمج قد تكون أهم من التخصص لمن يريد متابعة متنوعة دون إدارة عدة واجهات.
الثقة والعمر والمسؤولية المالية
تصنيف التطبيق PEGI 3 يضعه ضمن فئة عمرية منخفضة من ناحية التصنيف، لكنني أتعامل مع التداول بوصفه نشاطًا يتطلب نضجًا ومسؤولية، لا نشاطًا ترفيهيًا. وجود التصنيف لا يعني أن الطفل يستطيع فتح حساب أو اتخاذ قرار مالي، ولا ينبغي استخدامه كذريعة لترك التطبيق متاحًا بلا إشراف على جهاز مشترك.
الثقة داخل الأسرة لا تعني مشاركة كلمات المرور. حتى بين الأشخاص المقربين، لكل حساب صاحب قرار ومسؤولية. إذا أراد أحد أفراد المنزل التعلم، فمن الأفضل أن يقرأ ويفهم الأدوات أولًا، ثم يناقشها مع صاحب الحساب، بدل تجربة الضغط على الأزرار. بهذه الطريقة تتحول المنصة إلى وسيلة تعلم ومتابعة، لا إلى مساحة لتجارب غير محسوبة.
أرى كذلك أن الحديث عن المال يجب أن يكون مناسبًا للعمر. مع مراهق أكبر سنًا، يمكن شرح الفرق بين سعر السوق والربح والخسارة، ولماذا لا تكفي مشاهدة أصل يرتفع لاتخاذ قرار. مع طفل صغير، يكفي توضيح أن الشاشة تخص أموال شخص بالغ وأن لمسها غير مسموح. لا أتعامل مع التطبيق كوسيلة تعليم للأطفال، حتى لو كان تصنيفه العمري منخفضًا.
أما بين البالغين، فالتنسيق الأفضل هو الاتفاق على حدود عامة للميزانية ووقت المراجعة، مع بقاء الحسابات منفصلة. هذه النقطة مهمة خصوصًا عندما يستخدم شخصان الهاتف نفسه؛ فالتطبيق قد يكون واحدًا، لكن المسؤوليات ليست واحدة، والقرار المالي لا ينبغي أن يصبح قرارًا عائليًا تلقائيًا.
تفاصيل الإصدار والانطباع العملي
يظهر التطبيق حاليًا بالإصدار 1.8.8، ويعمل على نظام تشغيل 10 أو أحدث. لذلك قبل تثبيته على هاتف قديم أو جهاز عائلي متوارث، من المفيد التأكد من توافق النظام ومساحة الاستخدام المتاحة. هذه خطوة صغيرة، لكنها تمنع بداية مزعجة، خصوصًا إذا كان الهاتف يستخدمه أكثر من فرد ولا يمكن تحديثه بسهولة.
كونه مجانيًا يجعل تجربة الوصول الأولى أقل تعقيدًا من شراء تطبيق مدفوع، لكن كلمة مجاني لا ينبغي أن تُفهم على أنها مجانية التداول نفسه أو خلو النشاط من التكاليف والمخاطر. قبل تنفيذ أي قرار، أراجع دائمًا شروط المنتج وطبيعته وما يرتبط به من التزامات. لا أكتفي بكون التطبيق لا يطلب سعر تنزيل؛ فالمخاطرة تأتي من النشاط المالي، لا من تثبيت البرنامج.
أعجبني أن الفكرة لا تحصر المستخدم في فئة واحدة، لكن هذا الاتساع يحتاج إلى واجب من المستخدم نفسه: معرفة ما الذي يفتحه، ولماذا، وما الفرق بين المتابعة والتنفيذ. إذا كان التطبيق سيستخدمه شخصان في المنزل، فأفضل ترتيب عملي هو أن يخصص كل واحد وقتًا مستقلًا، ويغلق الجلسة بعد الانتهاء، ولا يترك الشاشة أمام طفل أو زائر.
كما أن عدد التقييمات المتاح، رغم أنه يتجاوز المئة، لا يعطيني سببًا للحكم بأن التجربة ستكون متطابقة لدى الجميع. الأداء العملي قد يتأثر بطريقة الاستخدام، ونوع الهاتف، وخبرة الشخص، ومدى اعتماده على التطبيق للمتابعة أو للقرارات الفعلية. لذلك أتعامل مع التقييم المتوسط كإشارة عامة، لا كبديل عن تجربة حذرة وفهم واضح للمنتجات.
حكمي النهائي للعائلة والمستخدم الفردي
بعد النظر إلى طريقة استخدامه داخل المنزل وخارجه، أرى أن تداول مع رايز مناسب لمن يريد نقطة وصول واحدة إلى الذهب والأسهم وصناديق الاستثمار والعملات، ويستطيع الفصل بين متابعة السوق واتخاذ القرار. قوته الأساسية في الجمع والمرونة، وفي تقليل الحاجة إلى التنقل بين تطبيقات مالية منفصلة.
لكنه ليس الاختيار الصحيح لمن يريد تطبيق ادخار هادئًا، أو لمن يتوقع أن تقوده الشاشة تلقائيًا إلى قرارات جيدة، أو لمن يحتاج إلى بيئة تحليل متخصصة للغاية. كذلك لا أنصح باستخدامه على أنه تطبيق عائلي مشترك؛ الأفضل أن يكون لكل بالغ حسابه وحدوده، حتى لو كان الهاتف واحدًا.
إذا كنت ستجربه، فابدأ بتحديد هدفك قبل فتحه، وتعلم الفرق بين فئات الأصول الموجودة فيه، ولا تترك جلسة الحساب مفتوحة على جهاز مشترك. اجعل النقاش مع الأسرة حول الميزانية والمخاطر، لا حول مشاركة بيانات الدخول أو تنفيذ صفقات بالنيابة. بهذه الطريقة يصبح التطبيق أداة متابعة عملية بدل أن يتحول إلى مصدر اندفاع أو سوء فهم.
خلاصة تجربتي أن رايز يستحق النظر من المستخدم الذي يقدّر جمع الأسواق في واجهة واحدة، لكنه يحتاج إلى مستخدم منظم يعرف حدود ثقته بنفسه. بالنسبة للمنزل، حكمي إيجابي بشرط الفصل الصارم بين الحسابات والأعمار والمسؤوليات؛ وبالنسبة للمتداول الفردي، أراه بداية عملية أو أداة متابعة جيدة، لا وعدًا بأن التداول أصبح بسيطًا أو آمنًا لمجرد أن الوصول إليه أصبح أسهل.
أبرز المزايا
- واجهة عربية سهلة تناسب المبتدئين في متابعة الأسواق.
- تنبيهات لحظية تساعد على مراقبة تحركات الأسعار.
- إمكانية متابعة عدة أصول من قائمة مراقبة واحدة.
- توفير أدوات تحليل ورسوم بيانية لاتخاذ قرارات مدروسة.
- إتاحة الوصول إلى الحساب ومتابعة الصفقات أثناء التنقل.
القيود
- قد تتطلب بعض الميزات المتقدمة اشتراكًا أو رسومًا إضافية.
- الاستثمار ينطوي على مخاطر وقد تتعرض لخسارة رأس المال.
- قد تتأخر الأسعار أو التنبيهات قليلًا أثناء تقلبات السوق.
- يحتاج التطبيق إلى اتصال مستقر بالإنترنت للعمل بكفاءة.
- قد يجد المبتدئون بعض المصطلحات الاستثمارية معقدة في البداية.
الأسئلة الشائعة
ما هو تطبيق تداول مع رايز، وكيف يمكن استخدامه؟
تطبيق تداول مع رايز هو منصة مخصصة لمساعدة المستخدمين على متابعة الأسواق المالية وتنفيذ صفقات التداول عبر الهاتف. بعد إنشاء الحساب وتسجيل الدخول، يمكنك استعراض الأدوات المتاحة، متابعة الأسعار والرسوم البيانية، إضافة الأصول إلى قائمة المراقبة، ثم إدخال أوامر البيع والشراء وفق الخيارات التي توفرها المنصة. يُنصح بالتعرّف على الواجهة وتجربة الحساب التجريبي، إن كان متاحًا، قبل استخدام أموال حقيقية.
هل تداول مع رايز مناسب للمبتدئين في عالم الاستثمار؟
قد يكون التطبيق مناسبًا للمبتدئين بفضل تصميمه الذي يسهّل الوصول إلى الأسعار والرسوم البيانية ومعلومات الحساب، لكن سهولة الاستخدام لا تعني أن التداول خالٍ من المخاطر. يحتاج المستخدم الجديد إلى فهم أساسيات الأسواق، مثل تقلب الأسعار، وإدارة رأس المال، وأوامر وقف الخسارة، والرسوم المحتملة. من الأفضل البدء بمبالغ صغيرة وعدم اتخاذ قرارات اعتمادًا على توصية واحدة أو حركة قصيرة الأجل.
هل تطبيق تداول مع رايز آمن وموثوق؟
تعتمد موثوقية التطبيق على الجهة التي تديره، والتراخيص المتوفرة، وطريقة حماية بيانات العملاء وأموالهم. قبل التسجيل، تحقق من اسم الشركة الرسمي، والجهة الرقابية المختصة في بلدك، وسياسة الخصوصية، ووسائل حماية الحساب مثل التحقق بخطوتين. كما يُفضّل تنزيل التطبيق من المتاجر الرسمية فقط، وتجنب مشاركة كلمة المرور أو رموز التحقق، ومراجعة تقييمات المستخدمين وتجاربهم الحديثة.
ما الرسوم التي قد أتحملها عند استخدام تداول مع رايز؟
قد تتضمن تكلفة استخدام منصة التداول عمولات تنفيذ الصفقات، أو فروق أسعار، أو رسوم إيداع وسحب، أو رسوم تحويل عملات، وربما رسوم عدم النشاط بحسب نوع الحساب والخدمات المستخدمة. تختلف هذه التكاليف من سوق إلى آخر ومن حساب إلى آخر، لذلك ينبغي قراءة جدول الرسوم والشروط قبل الإيداع. لا تكتفِ بالإعلان عن عمولة منخفضة، بل احسب التكلفة الإجمالية لكل عملية تداول.
هل يمكن سحب الأموال بسهولة من تطبيق تداول مع رايز؟
تتوقف عملية السحب على طريقة الدفع، والتحقق من الهوية، وسياسة المنصة، والبلد الذي يقيم فيه المستخدم. عادةً يُطلب استخدام وسيلة دفع باسم صاحب الحساب، وقد تستغرق المعالجة وقتًا مختلفًا بحسب البنك أو مزود الخدمة. قبل إيداع أي مبلغ، راجع الحد الأدنى للسحب، والرسوم، والمدة المتوقعة، والمستندات المطلوبة. وإذا واجهت طلبات غير واضحة أو رسومًا مفاجئة، تواصل مع الدعم الرسمي قبل المتابعة.


